2021全国互联网安全服务行业招标采购报告(简版)
一、报告概述
本报告基于2021年全国范围内公开可查的互联网安全服务招标采购信息,对行业招标规模、区域分布、采购主体、热门服务类别及竞争格局进行简要分析,为网络安全服务商、采购单位及行业研究者提供参考。
二、招标采购总体情况
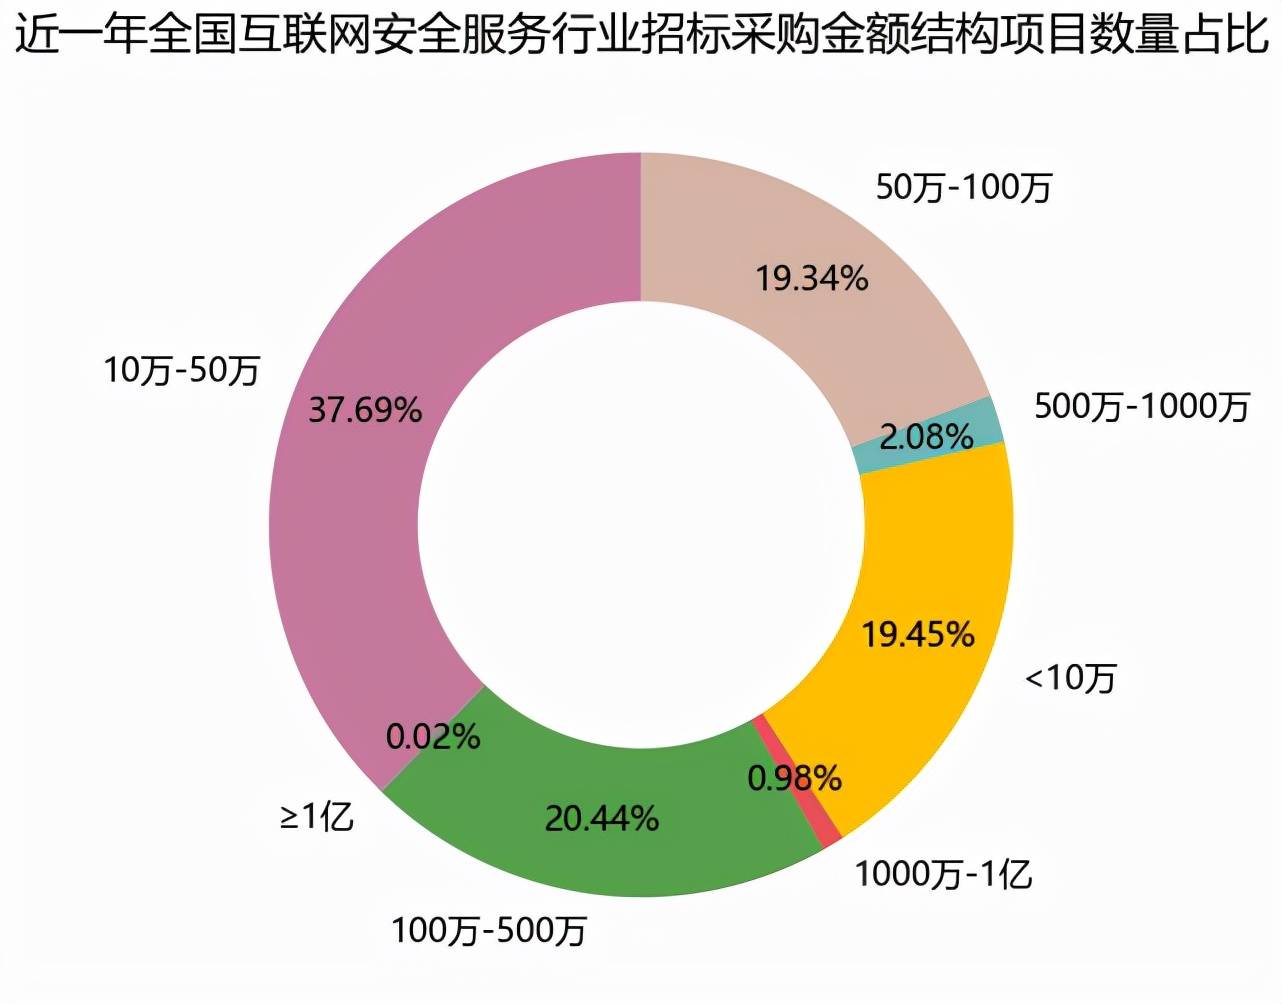
2021年,随着《数据安全法》《个人信息保护法》相继施行,网络安全合规需求集中释放,互联网安全服务招标采购活跃度明显提升。全年公开招标项目数量和采购金额均保持两位数增长,安全服务正从“产品采购”向“服务采购”加速转型。政府采购、央企国企、金融、医疗、教育等行业构成主要需求来源。
三、采购主体结构
(一)政府及事业单位:占比最高,主要围绕政务云安全、等保测评、安全运维、态势感知平台运营等服务展开。
(二)电信运营商与能源电力等关键基础设施行业:采购规模较大,重视攻防演练、安全驻场和应急响应服务。
(三)金融行业:以渗透测试、代码审计、数据安全治理、安全评估为主,合规驱动特征明显。
(四)医疗、教育及中小企业:采购金额相对分散,偏向等保整改、安全托管和云安全服务。
四、区域分布特征
招标采购需求呈现明显的区域集中性。华东、华北、华南地区合计占比较大,其中北京、广东、浙江、上海、江苏位居前列。中西部地区增速较快,政务数字化和县级等保建设成为增量来源。
五、热门服务类别
2021年招标频次较高的互联网安全服务包括:等级保护测评与整改、安全运维与驻场服务、渗透测试与风险评估、安全托管服务(MSS)、数据安全治理与分类分级、攻防演练与红蓝对抗、应急响应与安全审计、云安全服务。其中,安全意识培训、合规咨询等服务类项目增长明显。
六、竞争格局简析
市场参与者包括传统安全厂商、专业安全服务公司、电信运营商系安全公司及区域集成商。头部企业在大型项目中优势明显,中小服务商则在区域市场、细分领域和价格敏感型项目中具备竞争力。价格竞争与服务能力并重,资质(如等保测评机构资质、安全服务资质)成为重要门槛。
七、 tendencies 与建议
趋势方面:合规驱动持续增强,安全服务采购常态化;“服务化、托管化”模式加速普及;数据安全与云安全成为新增长点;招标评审更加重视实战能力和服务案例。
建议方面:服务商应加强资质建设与行业解决方案沉淀,提升驻场与应急响应能力;采购方可采用框架协议、安全托管等模式提高采购效率;行业需关注服务标准化和效果评价体系建设。
八、说明
本报告为简版,数据来源于公开招标公告及行业公开信息,统计口径以公开可查项目为主,不代表全量市场数据,仅供参考。
如若转载,请注明出处:http://www.abaeoe.com/product/10.html
更新时间:2026-10-26 03:28:29